
En un préstamo con cuota constante, cada pago contiene intereses del saldo pendiente y devolución de capital. La suma es estable, pero su composición cambia mes a mes.
1. Fija capital, tipo y número de pagos
Para 12.000 €, un 6 % nominal anual y 48 mensualidades, el tipo de cada periodo es 0,06 ÷ 12 = 0,005.
Separa cuota mensual y coste total
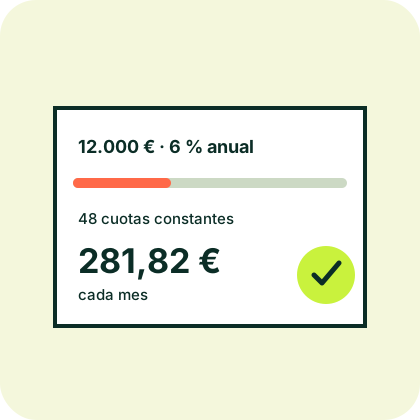
El tipo mensual se aplica al saldo pendiente. La fórmula fija una cuota que permite llevar ese saldo a cero después del último pago.
Comprueba la idea: ¿Alargar el plazo reduce necesariamente los intereses totales?
Ver la explicación
No. Normalmente reduce la cuota, pero mantiene saldo pendiente durante más periodos y eleva el coste total si el resto no cambia.
2. La cuota iguala el valor de todos los pagos
La fórmula reparte capital e intereses para que el saldo llegue a cero después del último pago. Con tipo cero, basta con dividir el capital entre los meses.
cuota = capital × r ÷ (1 − (1 + r)−n)3. Una cuota menor puede costar más en total
Alargar el plazo reduce el pago mensual, pero aumenta el número de periodos durante los que existe saldo pendiente. Compara siempre intereses y total pagado.
Práctica interactiva
Compara plazo, cuota e intereses
Mueve el plazo de un préstamo de 12.000 € al 6 % nominal anual.
4. Del ejemplo al contrato real
La TAE incorpora elementos que esta operación no modela. El Banco de España ofrece simuladores y recomienda revisar cuota, tipo, plazo, comisiones y cuadro de amortización.
Ponlo en práctica