
Un fondo de emergencia es una reserva disponible para imprevistos. Su tamaño se entiende mejor en meses de gastos esenciales que como una cifra aislada.
1. Suma lo que seguirías necesitando
Vivienda, suministros, alimentación, transporte, seguros y pagos mínimos de deuda forman una base razonable. Excluye compras y objetivos que podrían aplazarse.
Mide la reserva en meses
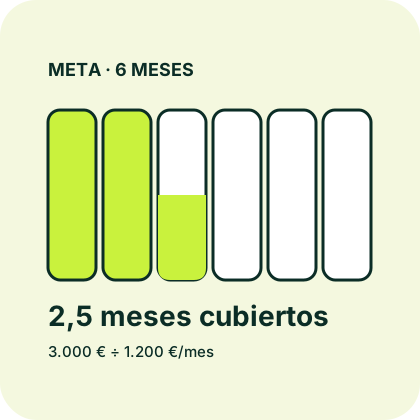
La meta de seis meses equivale a 7.200 €. La diferencia pendiente es 4.200 €.
Comprueba la idea: ¿Cuántas aportaciones de 250 € hacen falta para cubrir la diferencia?
Ver la explicación
4.200 ÷ 250 = 16,8. Como las aportaciones son completas, hacen falta 17 meses.
2. Divide la reserva entre el gasto mensual
meses cubiertos = fondo actual ÷ gastos esenciales mensualesUn fondo de 3.000 € frente a gastos esenciales de 1.200 € cubre 2,5 meses.
3. Elige la meta según tu situación
La referencia educativa habitual es entre tres y seis meses, pero pueden influir la estabilidad de ingresos, personas dependientes y gastos previsibles.
Práctica interactiva
Elige meses de cobertura
Calcula la meta para 1.200 € de gastos esenciales y un fondo actual de 3.000 €.
4. Divide la diferencia entre la aportación
Si faltan 4.200 € y apartas 250 € cada mes, necesitas 16,8 meses: en la práctica, 17 aportaciones completas.
Ponlo en práctica