
El plazo de una deuda depende del saldo pendiente, el tipo aplicado y el pago que realmente reduce ese saldo. No basta con dividir deuda entre cuota cuando existe interés.
1. Calcula primero el interés del periodo
Con 5.000 € al 18 % nominal anual, el tipo mensual del modelo es 1,5 % y el primer interés asciende a 75 €.
Haz que cada pago reduzca el saldo
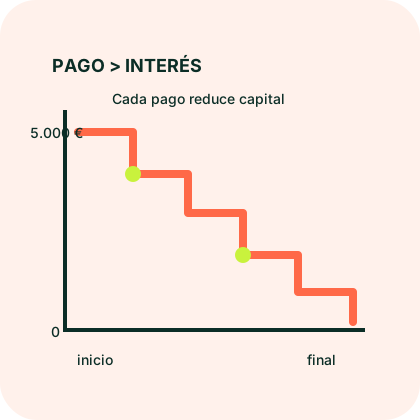
A medida que baja el saldo, el interés del periodo también baja si el tipo permanece constante.
Comprueba la idea: ¿Qué ocurre si el pago mensual iguala exactamente el interés?
Ver la explicación
No se amortiza capital y el saldo permanece igual. El pago debe superar el interés para avanzar hacia cero.
2. El pago debe superar el interés
Si pagas 75 € en el ejemplo, el saldo permanece en 5.000 €. Si pagas menos, aumenta. Para liquidar la deuda, una parte del pago debe amortizar capital.
3. Repite sobre un saldo cada vez menor
saldo nuevo = saldo anterior + interés − pagoEl último pago puede ser menor que los anteriores. La herramienta lo ajusta para no contar dinero después de llegar a cero.
Práctica interactiva
Añade un pago mensual
Observa cómo cambia una deuda de 5.000 € al 18 % con un pago base de 180 €.
4. Contrasta el contrato real
El modelo supone un tipo fijo, un cargo mensual y ausencia de compras nuevas. Una tarjeta o crédito puede aplicar comisiones, fechas y reglas distintas.
Ponlo en práctica