
Una amortización parcial reduce de una vez el capital pendiente. Después, el préstamo puede recalcularse manteniendo la fecha final o manteniendo la cuota.
1. Resta la aportación al capital pendiente
Si quedan 100.000 € y amortizas 10.000 €, el nuevo cálculo parte de 90.000 €. Los pagos anteriores ya no intervienen.
Elige qué mantener después de amortizar
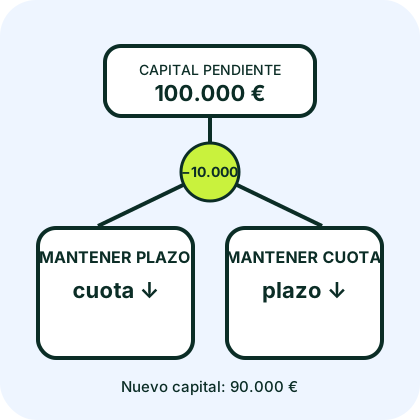
Ambas opciones parten del mismo capital nuevo y conservan el tipo en la simulación.
Comprueba la idea: ¿Qué opción suele evitar más intereses futuros?
Ver la explicación
Mantener la cuota y acortar el plazo, porque el capital deja de generar intereses durante los meses eliminados.
2. Mantener el plazo reduce la cuota
La fecha final permanece y la fórmula distribuye el capital menor entre el mismo número de mensualidades.
3. Mantener la cuota termina antes
La cuota original actúa sobre un capital menor. Esto suele eliminar meses y reduce el tiempo durante el que se generan intereses.
Práctica interactiva
Cambia el capital amortizado
Compara opciones sobre 100.000 €, 15 años restantes y un 3 % anual.
4. Comprueba compensaciones y fecha efectiva
El contrato puede prever una compensación. La cifra exacta también depende de cuándo se realiza la operación y de los intereses devengados.
Ponlo en práctica